Kaufen oder Investieren Pro
15,95 €
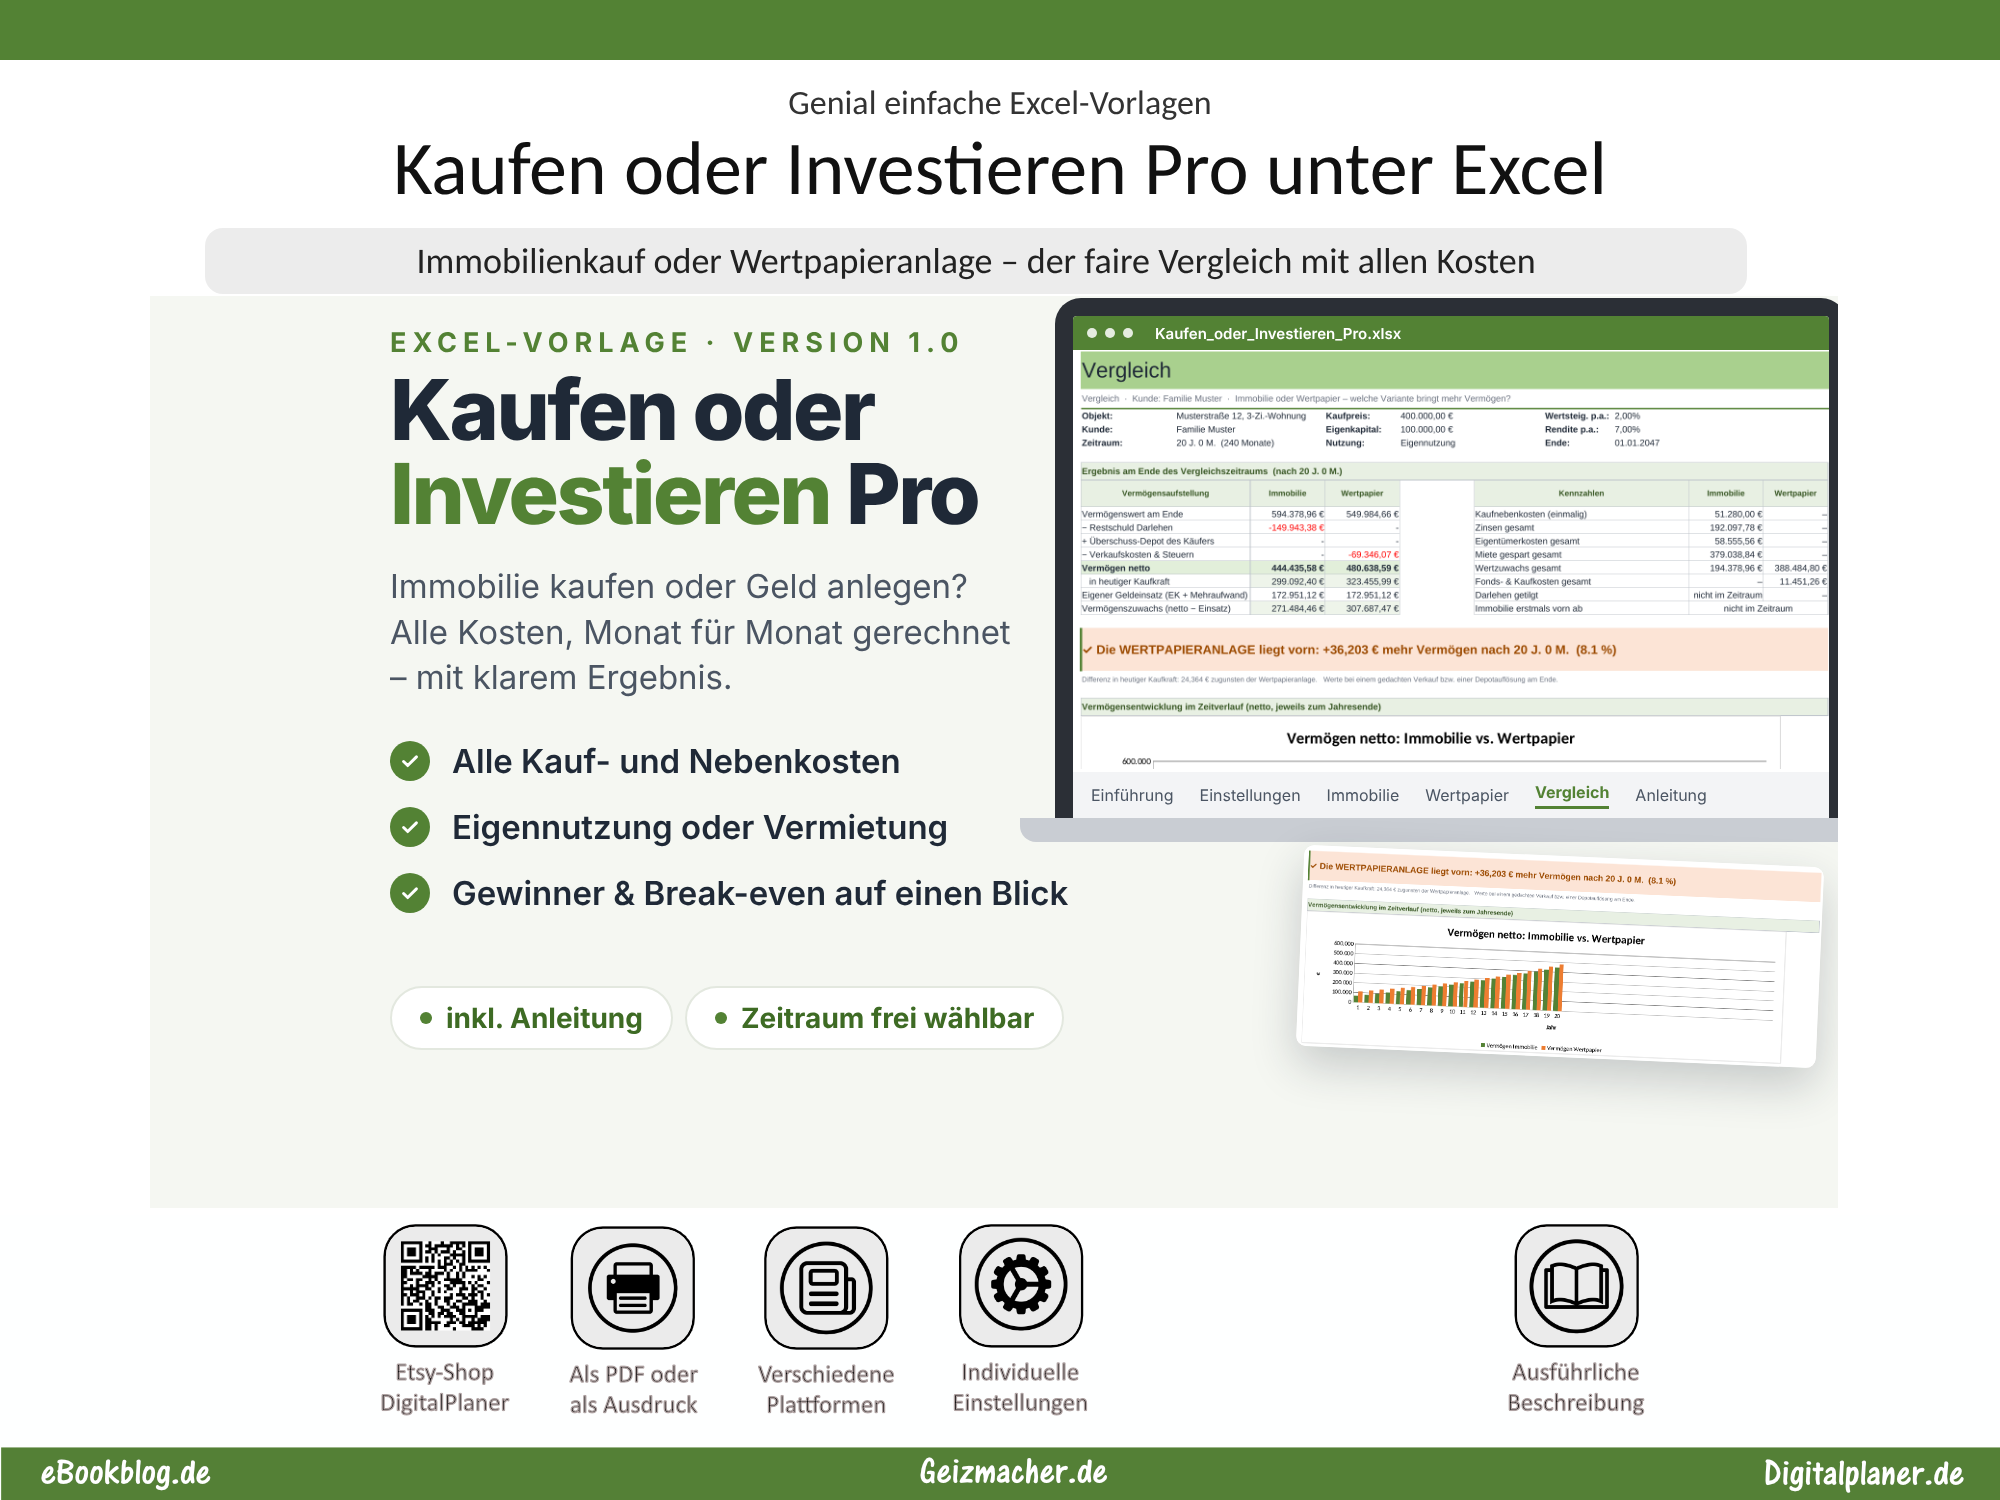
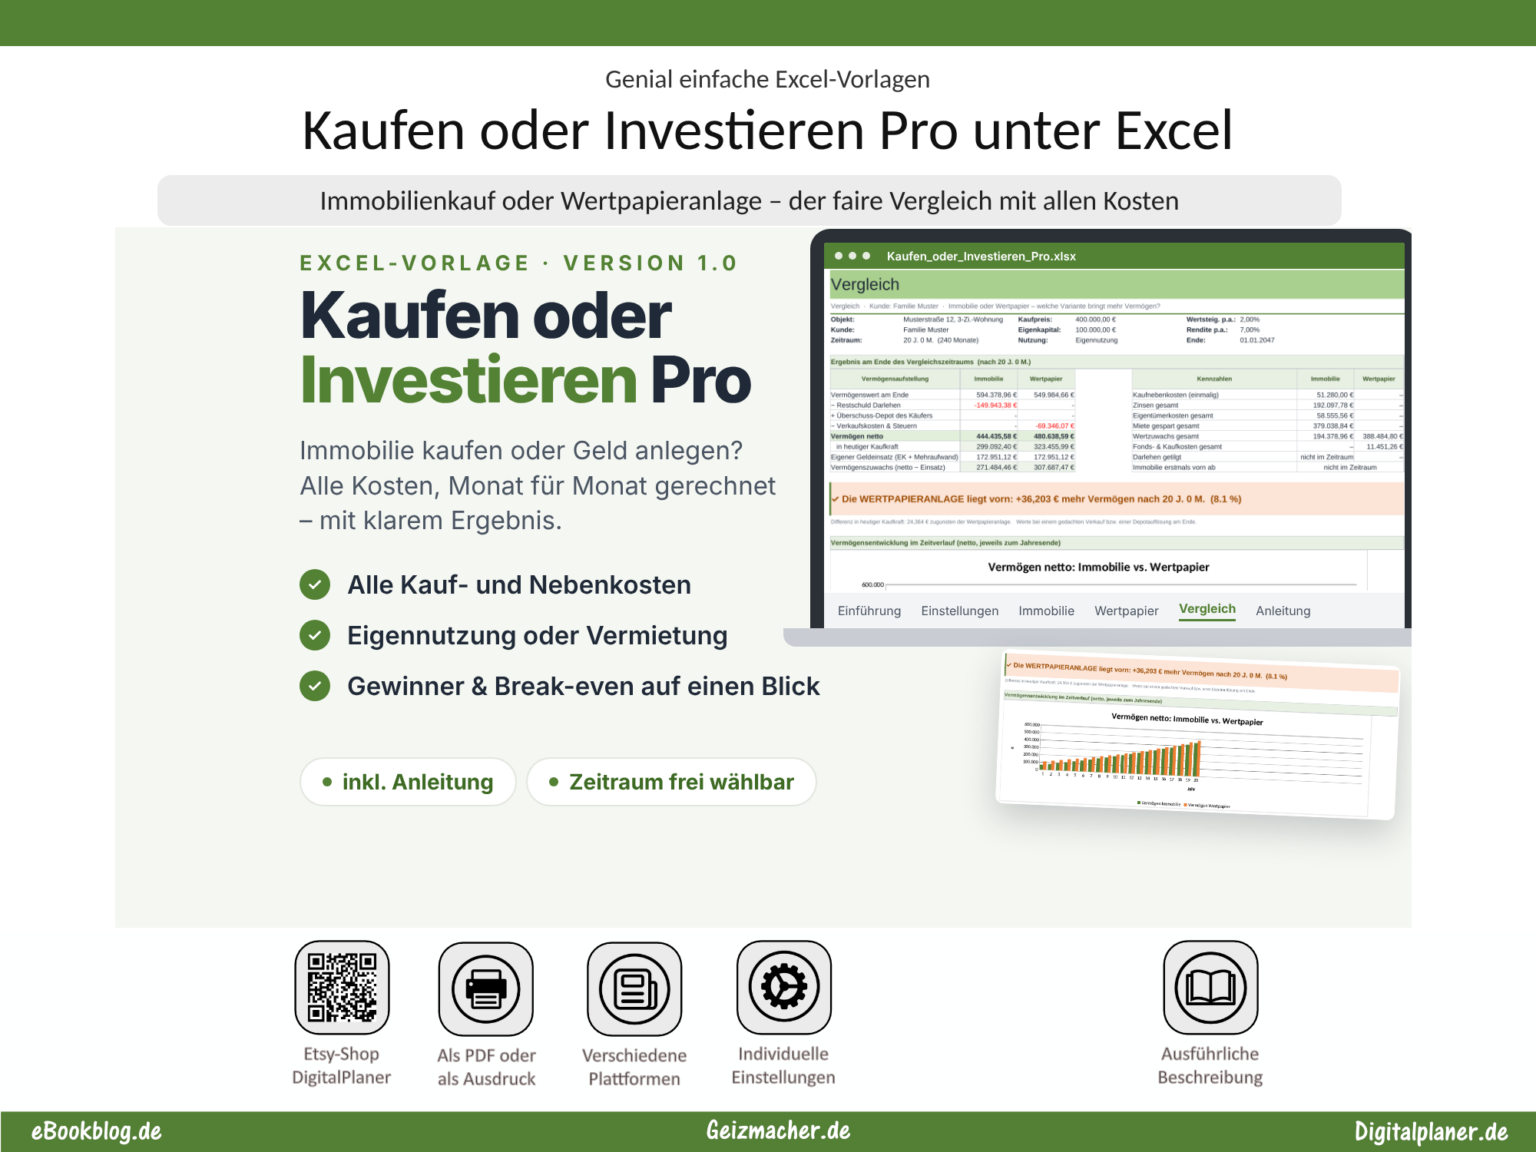
Lohnt sich der Kauf einer Wohnung, oder bauen Sie mit einem ETF-Sparplan mehr Vermögen auf? Pauschale Faustregeln helfen hier nicht weiter. Entscheidend sind Ihre Zahlen: Kaufpreis, Zinsen, Miete, Kosten und Rendite. Mit dieser Vorlage tragen Sie sie einmal ein, den Rest rechnet Excel.
Rechenbeispiel aus der Vorlage
So entsteht die monatliche Sparrate des Anlegers im ersten Monat:
| Monatsrate Darlehen | 1.639,31 € |
| + Eigentümerkosten | 200,83 € |
| − gesparte Miete | 1.300,00 € |
| = Sparrate im Depot | 540,14 € |
Genau diesen Betrag zahlt der Käufer mehr als ein Mieter. Der Anleger legt ihn jeden Monat an, dazu am Anfang das gleiche Eigenkapital samt gesparter Kaufnebenkosten. Mit steigender Miete und sinkender Restschuld passt sich die Sparrate automatisch an.
Entscheidungshilfe
Immobilie oder ETF: der faire Vergleich mit Ihren Zahlen
- Gleicher Geldeinsatz auf beiden Seiten
- Finanzierung, Kaufnebenkosten, Steuern und Inflation
- Gewinner, Differenz und Break-even-Jahr
- Excel und LibreOffice, ohne Makros
15,95 € einmalig, kein Abo
Sichere Zahlung und Sofort-Download über unseren Shop
Was die Vorlage kann
Kauf
Alle Kaufnebenkosten
Grunderwerbsteuer, Notar und Grundbuch, Makler sowie sonstige einmalige Kosten wie Renovierung oder Gutachten.
Finanzierung
Echtes Annuitätendarlehen
Sollzins, Tilgung, Zinsbindung, Anschlusszins und jährliche Sondertilgung, Monat für Monat gerechnet.
Laufende Kosten
Eigentümerkosten mit Steigerung
Instandhaltung, Verwaltung, Grundsteuer und Versicherung, jedes Jahr mit Ihrer Kostensteigerung.
Nutzung
Selbst wohnen oder vermieten
Gesparte Miete oder Mieteinnahmen mit Mietsteigerung und Mietausfallwagnis, dazu die Wertsteigerung der Immobilie.
Depot
Wertpapieranlage mit Steuern
Rendite, Fondskosten, Kaufkosten, Abgeltungsteuer, Teilfreistellung und Sparer-Pauschbetrag.
Ergebnis
Gewinner und Break-even
Differenz in Euro und Prozent, auch in heutiger Kaufkraft, das Jahr, ab dem sich der Kauf lohnt, Diagramm und Jahresübersicht.
Der faire Vergleich: gleicher Geldeinsatz
Viele Vergleiche zwischen Immobilie und ETF hinken, weil eine Seite mehr Geld einsetzt. Diese Vorlage stellt sicher, dass Käufer und Anleger gleich viel eigenes Geld investieren:
- Startkapital: Der Käufer steckt sein Eigenkapital in Nebenkosten und Kaufpreis. Der Anleger legt denselben Betrag ins Depot, inklusive der Nebenkosten, die er sich spart.
- Monatliche Sparrate: Was der Käufer jeden Monat für Darlehen und Eigentümerkosten mehr zahlt als für die Miete, spart der Anleger zusätzlich an.
- Bewertung wie bei einem Verkauf: Am Ende zählt auf beiden Seiten das Vermögen nach Restschuld, Verkaufskosten und Steuern.

Szenarien durchspielen
Der eigentliche Nutzen liegt im Ausprobieren. Jede Änderung wirkt sofort auf Ergebnis und Diagramm. Den größten Einfluss haben Wertsteigerung, Depotrendite, Miete im Verhältnis zum Kaufpreis, Anschlusszins und der Vergleichszeitraum. Bei kurzen Haltedauern belasten die Kaufnebenkosten die Immobilie besonders stark.
Das erhalten Sie
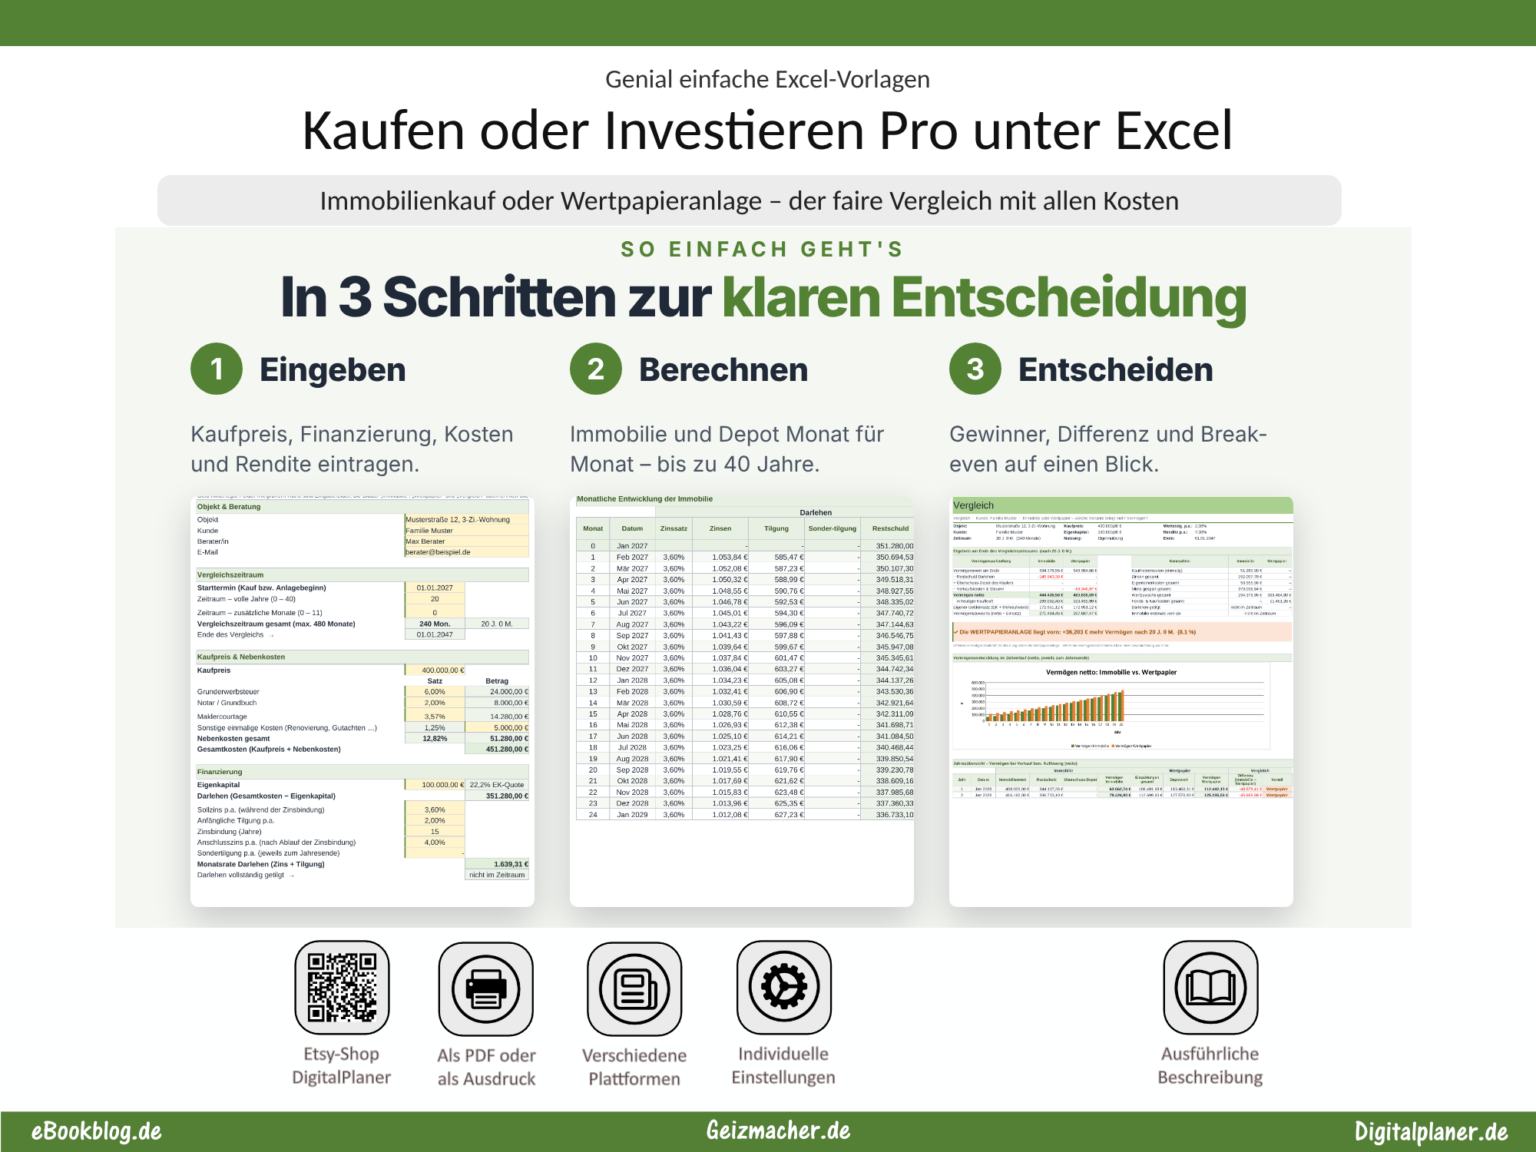
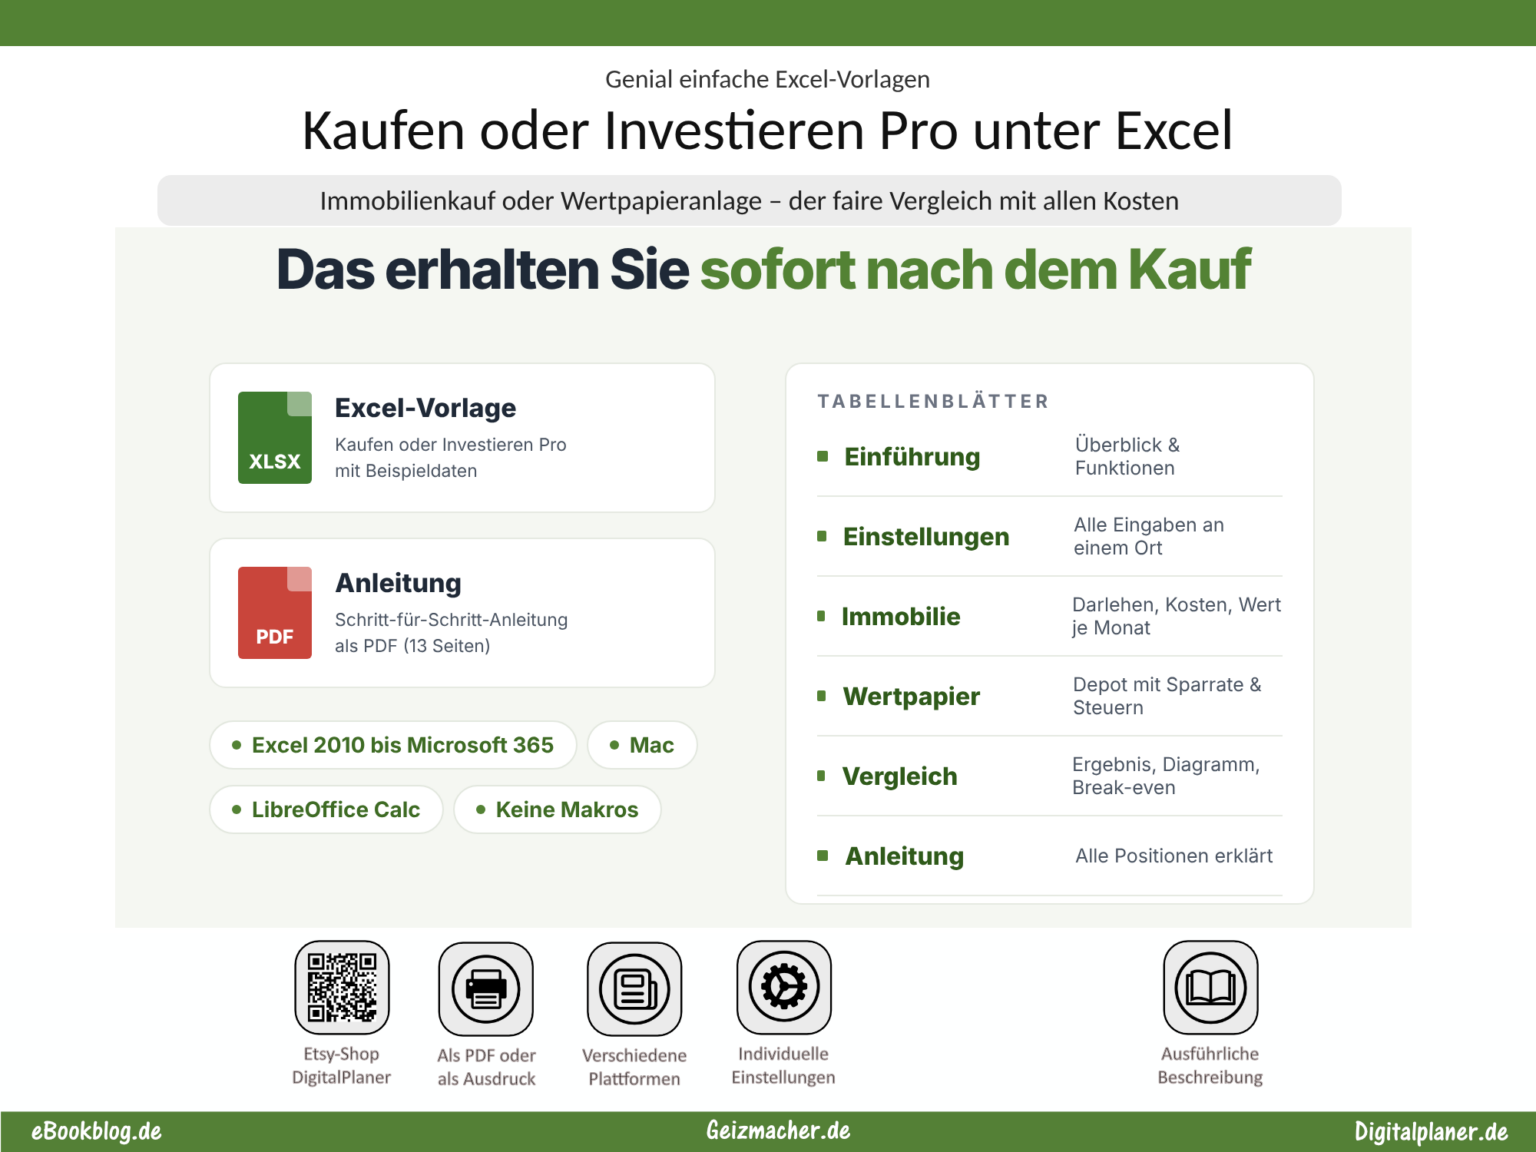
- Excel-Vorlage mit Beispieldaten und sechs Blättern: Einführung, Einstellungen, Immobilie, Wertpapier, Vergleich und Anleitung
- Ausführliche Anleitung als PDF (13 Seiten)
- Sofort-Download nach dem Kauf
Läuft mit Excel 2010 bis Microsoft 365 (Windows und Mac) und LibreOffice Calc, ohne Makros und ohne geänderte Sicherheitseinstellungen.
Häufige Fragen
Gibt mir die Vorlage eine Empfehlung, ob ich kaufen soll?
Nein. Sie zeigt, welche Variante unter Ihren Annahmen nach dem gewählten Zeitraum mehr Vermögen bringt. Wie sicher diese Annahmen sind, etwa zu Wertsteigerung oder Rendite, müssen Sie selbst einschätzen. Dafür ist das Durchspielen von Szenarien gedacht.
Kann ich auch eine vermietete Wohnung vergleichen?
Ja. Sie wählen zwischen Eigennutzung und Vermietung. Bei Vermietung rechnet die Vorlage mit Mieteinnahmen, Mietsteigerung und Mietausfallwagnis.
Wie lange kann der Vergleichszeitraum sein?
Bis zu 40 Jahre, auf den Monat genau.
Brauche ich Microsoft Excel?
Nein. Die Vorlage läuft auch mit LibreOffice Calc. Makros sind nicht nötig.
Passend dazu: Wie der Kauf abläuft und mit welchen Nebenkosten Sie rechnen müssen, lesen Sie im Artikel Hauskauf-Ablauf: in 10 Schritten zum Eigenheim.
Hinweis: Die Vorlage dient der Veranschaulichung und ersetzt keine Steuer-, Anlage- oder Finanzierungsberatung. Die Verantwortung für Annahmen und Entscheidungen liegt beim Anwender.