Mit einer Sondertilgung zahlen Sie zusätzlich zur Monatsrate einen Teil Ihres Baukredits zurück. Das senkt die Restschuld, spart Zinsen und verringert das Risiko beim Anschlusszins. Hier lesen Sie, wie viel das bringt, was im Kreditvertrag stehen sollte und wann sich das Geld anderswo besser lohnt.
Das Wichtigste in Kürze
- Eine Sondertilgung ist nur möglich, wenn sie im Kreditvertrag vereinbart ist. Üblich sind bis zu 5 Prozent der Darlehenssumme pro Jahr.
- Jeder Euro Sondertilgung bringt eine sichere Rendite in Höhe Ihres Kreditzinses.
- Bei 300.000 Euro Kredit und 4 Prozent Zins senken 5.000 Euro Sondertilgung pro Jahr die Restschuld nach zehn Jahren um gut 60.000 Euro.
- Vor jeder Sondertilgung kommt eine ausreichende Rücklage. Getilgtes Geld bekommen Sie nicht zurück.
Was ist eine Sondertilgung?
Bei einem Annuitätendarlehen zahlen Sie während der Zinsbindung eine gleichbleibende Monatsrate. Mit jeder Rate sinkt die Restschuld, der Zinsanteil wird kleiner und der Tilgungsanteil größer. Eine Sondertilgung ist eine zusätzliche Zahlung außerhalb dieser Raten. Sie fließt vollständig in die Tilgung und verstärkt diesen Effekt: Auf den getilgten Betrag fallen ab sofort keine Zinsen mehr an.
Die Monatsrate bleibt dabei in der Regel gleich. Weil weniger Zinsen anfallen, fließt aber ein größerer Teil jeder Rate in die Tilgung, und der Kredit ist früher abbezahlt.
So viel bringt sie: ein Rechenbeispiel
Angenommen, Sie leihen sich 300.000 Euro zu 4 Prozent Sollzins mit 2 Prozent anfänglicher Tilgung. Die Monatsrate beträgt dann 1.500 Euro. So entwickelt sich der Kredit über zehn Jahre Zinsbindung, je nachdem, ob Sie am Ende jedes Jahres zusätzlich tilgen:
| Sondertilgung pro Jahr | Restschuld nach 10 Jahren | Gezahlte Zinsen in 10 Jahren | Kredit getilgt nach* |
|---|---|---|---|
| keine | 226.375 € | 106.375 € | 27,6 Jahren |
| 5.000 € | 166.138 € | 96.138 € | 18,8 Jahren |
| 10.000 € | 105.900 € | 85.900 € | 14,2 Jahren |
* bei gleichbleibendem Zins über die gesamte Laufzeit. Nach zehn Jahren gilt in der Praxis ein neuer Anschlusszins.
Mit 5.000 Euro im Jahr zahlen Sie in zehn Jahren 50.000 Euro zusätzlich und sparen gut 10.000 Euro Zinsen. Noch wichtiger ist die niedrigere Restschuld: Steigen die Zinsen bis zur Anschlussfinanzierung, müssen Sie gut 60.000 Euro weniger zum neuen Zins finanzieren.
Selbst ausrechnen
Mit unserem kostenlosen Tilgungsrechner sehen Sie für Ihr eigenes Darlehen, wie sich Restschuld und Zinsen mit und ohne Sondertilgung entwickeln.
Was im Kreditvertrag stehen sollte
Ein Recht auf Sondertilgung haben Sie nur, wenn es im Kreditvertrag vereinbart ist. Ob die Bank es nachträglich einräumt, liegt in ihrem Ermessen. Achten Sie deshalb schon beim Vergleich der Angebote auf diese Punkte:
- Höhe: Üblich sind 5 Prozent der Darlehenssumme pro Jahr, manche Banken erlauben 10 Prozent. Ein größerer Spielraum kann einen kleinen Zinsaufschlag kosten.
- Häufigkeit und Zeitpunkt: Manche Verträge erlauben eine Sondertilgung pro Jahr, andere mehrere, oft mit Mindestbetrag.
- Verfall: Ein nicht genutztes Recht verfällt meist am Jahresende und lässt sich nicht ins nächste Jahr übertragen.
- Kosten: Innerhalb des vereinbarten Rahmens ist die Sondertilgung kostenlos. Darüber hinaus muss die Bank nicht zustimmen und verlangt sonst eine Vorfälligkeitsentschädigung.
Wissen Sie schon bei Vertragsabschluss, dass Sie kein zusätzliches Geld zur Verfügung haben werden, können Sie auf das Recht verzichten und dafür nach einem etwas besseren Zins fragen.
Sondertilgung oder Geldanlage?
Jeder Euro, den Sie sondertilgen, bringt eine sichere Rendite in Höhe Ihres Kreditzinses, denn genau diese Zinsen zahlen Sie nicht mehr. Ob sich das lohnt, hängt vom Vergleich ab:
- Sichere Anlagen: Bringen Tages- oder Festgeld nach Steuern weniger als Ihr Kreditzins, ist die Sondertilgung die bessere sichere Anlage.
- Wertpapiere: Ein breit gestreuter Aktien-ETF kann langfristig mehr bringen, schwankt aber und ist nicht garantiert. Das ist eine Frage Ihrer Risikobereitschaft.
- Vermietete Immobilie: Hier können Sie die Kreditzinsen von der Steuer absetzen. Die Sondertilgung spart deshalb netto weniger als bei einer selbst genutzten Immobilie.
- Rücklage zuerst: Getilgtes Geld ist gebunden. Halten Sie vorher eine Reserve für Reparaturen und Einkommensausfälle bereit.
In der Niedrigzinsphase bis 2021 war die Antwort einfach, weil sichere Anlagen kaum etwas brachten. Bei Bauzinsen um 4 Prozent im Herbst 2026 lohnt sich der genaue Vergleich.
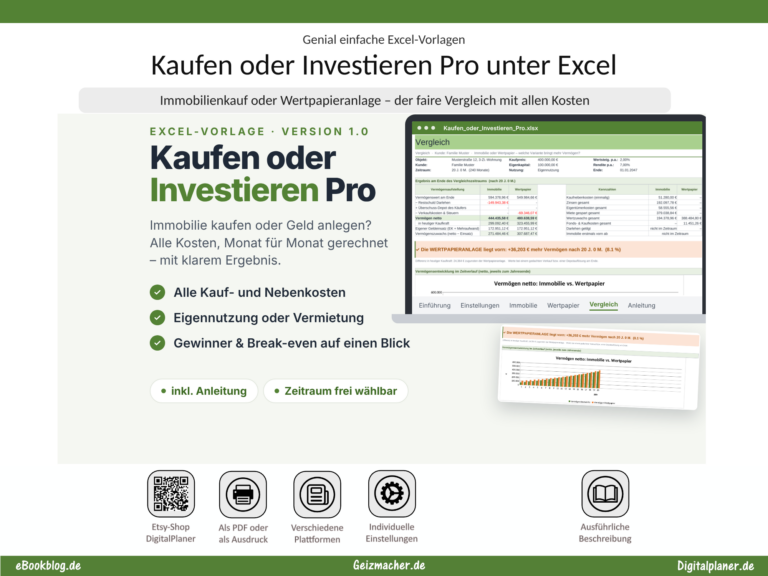
Kaufen oder Investieren Pro
15,95 €
Rechnen Sie Ihre eigene Finanzierung Monat für Monat durch, mit Zinsbindung, Anschlusszins und jährlicher Sondertilgung, und vergleichen Sie das Ergebnis mit einer Wertpapieranlage.
- Annuitätendarlehen mit Sondertilgung
- Immobilie und Depot im direkten Vergleich
- Für Microsoft Excel, ohne Makros
Alternativen zur Sondertilgung
- Höhere Tilgung von Anfang an: Wer sicher mehr zahlen kann, wählt gleich eine höhere anfängliche Tilgung oder eine kürzere Laufzeit.
- Tilgungssatzwechsel: Erlaubt, die Tilgung während der Laufzeit zu erhöhen oder zu senken, etwa nach einer Gehaltserhöhung.
- Bausparvertrag: Bauspardarlehen lassen sich jederzeit ohne Gebühr zurückzahlen. Mehr dazu im Ratgeber Bausparvertrag.
- Kündigung nach zehn Jahren: Zehn Jahre nach vollständiger Auszahlung können Sie einen Kredit mit sechs Monaten Frist ohne Vorfälligkeitsentschädigung ganz oder teilweise zurückzahlen.
Häufige Fragen
Sinkt durch eine Sondertilgung meine Monatsrate?
In der Regel nicht. Die Rate bleibt gleich, aber der Kredit ist früher abbezahlt. Spürbar wird die Entlastung bei der Anschlussfinanzierung, weil dann eine niedrigere Restschuld zu finanzieren ist.
Kann ich eine Sondertilgung nachträglich vereinbaren?
Nur, wenn die Bank zustimmt. Einen Anspruch darauf haben Sie nicht. Verhandeln Sie das Recht deshalb schon beim Abschluss.
Was passiert, wenn ich mein Sondertilgungsrecht in einem Jahr nicht nutze?
Meist verfällt es am Jahresende. Ob ein ungenutztes Recht ins nächste Jahr übertragen werden kann, steht im Kreditvertrag.
Passend dazu: Baufinanzierung absichern · Hauskauf in 10 Schritten · Lexikon: Sondertilgung
Hinweis: Dieser Artikel gibt einen allgemeinen Überblick, Stand November 2026, und ersetzt keine Finanz- oder Steuerberatung. Maßgeblich sind Ihr Kreditvertrag und die Bedingungen Ihrer Bank.