Eine vermietete Wohnung gilt als solide Geldanlage. Ob sie sich wirklich rechnet, zeigt die Rendite, und hier wird häufig geschönt. In Exposés steht meist die Bruttomietrendite, die Kaufnebenkosten und laufende Kosten ausblendet. Hier lesen Sie, wie Sie Brutto- und Nettorendite selbst berechnen, warum ein Kredit die Rendite heute auch senken kann und welche Risiken Sie einplanen sollten.
Das Wichtigste in Kürze
- Die Bruttomietrendite setzt nur die Jahreskaltmiete ins Verhältnis zum Kaufpreis. Sie eignet sich für einen schnellen Vergleich, mehr nicht.
- Die Nettomietrendite berücksichtigt Kaufnebenkosten und die Kosten, die Sie nicht auf den Mieter umlegen können. Sie liegt oft ein bis zwei Prozentpunkte niedriger.
- Liegt die Nettorendite unter dem Kreditzins, senkt eine Finanzierung die Rendite Ihres Eigenkapitals, solange keine Wertsteigerung hinzukommt.
- Planen Sie Leerstand, Mietausfall und Reparaturen von Anfang an ein.
Bruttomietrendite
Die Bruttomietrendite ist die einfachste Kennzahl: Jahresnettokaltmiete geteilt durch Kaufpreis, mal 100. Kostet eine Wohnung 300.000 Euro und bringt sie 1.000 Euro Kaltmiete im Monat, also 12.000 Euro im Jahr, beträgt die Bruttomietrendite 4,0 Prozent.
Eng verwandt ist der Kaufpreisfaktor: Kaufpreis geteilt durch Jahreskaltmiete, im Beispiel 25. Er sagt, wie viele Jahresmieten Sie für die Wohnung bezahlen. Je höher der Faktor, desto teurer ist die Immobilie im Verhältnis zur Miete.
Nettomietrendite
Aussagekräftiger ist die Nettomietrendite. Sie zieht von der Jahreskaltmiete die Kosten ab, die beim Vermieter hängen bleiben, und teilt das Ergebnis durch den Kaufpreis plus Kaufnebenkosten. Nicht umlagefähig sind etwa Verwaltungskosten, Instandhaltung und ein Abschlag für Mietausfall.
| Beispielrechnung | Betrag |
|---|---|
| Kaufpreis | 300.000 € |
| Kaufnebenkosten (10 %) | 30.000 € |
| Gesamtinvestition | 330.000 € |
| Jahresnettokaltmiete | 12.000 € |
| – Verwaltung | 360 € |
| – Instandhaltung | 1.200 € |
| – Mietausfallwagnis (2 %) | 240 € |
| Jahresreinertrag | 10.200 € |
| Nettomietrendite | 3,1 % |
Aus 4,0 Prozent brutto werden im Beispiel also gut 3,1 Prozent netto. Steuern sind darin noch nicht enthalten: Mieteinnahmen müssen Sie versteuern, können aber Kosten und die Abschreibung auf das Gebäude abziehen.
Rendite mit Kredit: der Hebel
Die meisten Kapitalanleger finanzieren einen Teil des Kaufpreises mit einem Kredit. Liegt die Nettorendite über dem Kreditzins, steigt dadurch die Rendite auf das eingesetzte Eigenkapital; man spricht vom Hebel- oder Leverage-Effekt. Der Hebel wirkt aber auch umgekehrt.
In der Niedrigzinsphase bis 2021 kosteten Baukredite teils unter 1,5 Prozent, und der Hebel arbeitete fast immer für den Anleger. Im Oktober 2026 liegen die Zinsen für zehn Jahre Zinsbindung bei rund 4 Prozent. Bei einer Nettorendite von 3,1 Prozent kostet jeder geliehene Euro mehr, als er einbringt. Die Rechnung geht dann nur auf, wenn Mieten und Immobilienwert künftig steigen. Das kann passieren, ist aber keine Gewissheit.
Kaufen oder Investieren Pro
15,95 €
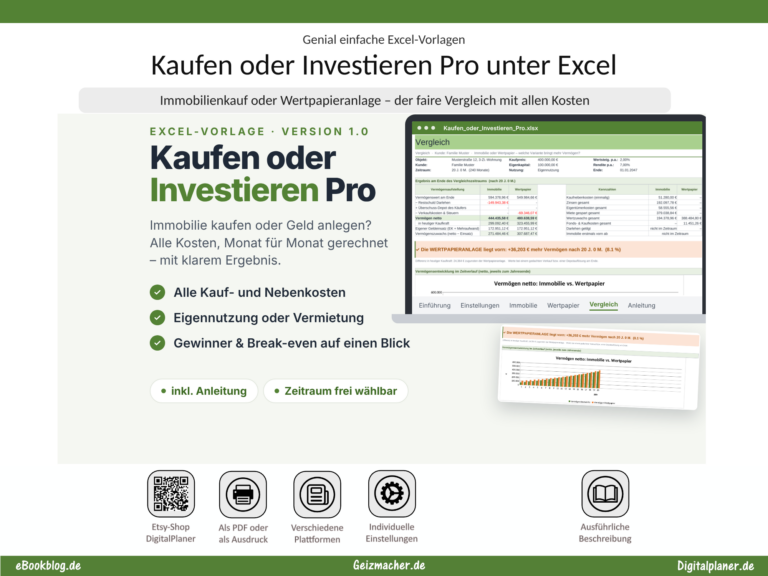
Lohnt sich die vermietete Wohnung mehr als ein ETF-Sparplan? Die Vorlage rechnet beide Wege Monat für Monat mit Finanzierung, Mieteinnahmen, Kosten, Wertsteigerung und Steuern durch.
- Eigennutzung oder Vermietung
- Mit Mietausfallwagnis und Mietsteigerung
- Gewinner und Break-even auf einen Blick
Was die Rendite bestimmt
- Lage: Sie entscheidet über Nachfrage, erzielbare Miete und Wertentwicklung. Gute Lagen sind teurer und bringen oft weniger Rendite, dafür meist weniger Leerstand. Orientierung geben Mietspiegel und Angebotsmieten vergleichbarer Wohnungen.
- Kaufpreis: Ein günstiger Einkauf ist der stärkste Hebel für die Rendite. Setzen Sie den Preis immer ins Verhältnis zu Lage, Zustand und erzielbarer Miete.
- Zustand: Ein gepflegtes Objekt lässt sich leichter und teurer vermieten. Bei sanierungsbedürftigen Häusern drohen hohe Folgekosten, etwa für Dach, Fenster oder Heizung.
- Mietrecht: In vielen Städten begrenzt die Mietpreisbremse die Miete bei Neuvermietung, und Mieterhöhungen sind nur in bestimmten Grenzen möglich. Rechnen Sie nicht mit Mieten, die rechtlich nicht durchsetzbar sind.
Die Risiken
Auch eine sorgfältig gerechnete Rendite kann durch unvorhergesehene Ereignisse schrumpfen: längerer Leerstand, ein Mieter, der nicht zahlt, versteckte Mängel oder eine teure Sanierung. Auch höhere Anschlusszinsen nach Ende der Zinsbindung können die Rechnung kippen. Halten Sie deshalb eine Reserve bereit, die solche Ausfälle überbrückt. Banken sehen das ähnlich und stellen an Kapitalanleger meist strengere Anforderungen an Einkommen und Eigenkapital als an Selbstnutzer.
Häufige Fragen
Welche Mietrendite ist gut?
Eine pauschale Grenze gibt es nicht; sie hängt stark von Lage und Zustand ab. Wichtiger ist, dass die Nettorendite Ihre Finanzierungskosten und Risiken trägt. Vergleichen Sie sie mit der Rendite einer anderen Anlage, etwa eines ETF-Sparplans.
Was ist der Unterschied zwischen Brutto- und Nettomietrendite?
Die Bruttomietrendite setzt nur die Jahreskaltmiete ins Verhältnis zum Kaufpreis. Die Nettomietrendite zieht nicht umlagefähige Kosten ab und rechnet die Kaufnebenkosten zum Kaufpreis hinzu.
Zählen die Betriebskosten zur Rendite?
Umlagefähige Betriebskosten zahlt der Mieter, sie spielen für die Rendite keine Rolle. Nicht umlagefähige Kosten wie Verwaltung und Instandhaltung müssen Sie dagegen abziehen.
Hinweis: Dieser Artikel gibt einen allgemeinen Überblick, Stand Oktober 2026, und ersetzt keine Steuer-, Anlage- oder Finanzberatung. Die Beispielrechnung ist vereinfacht.